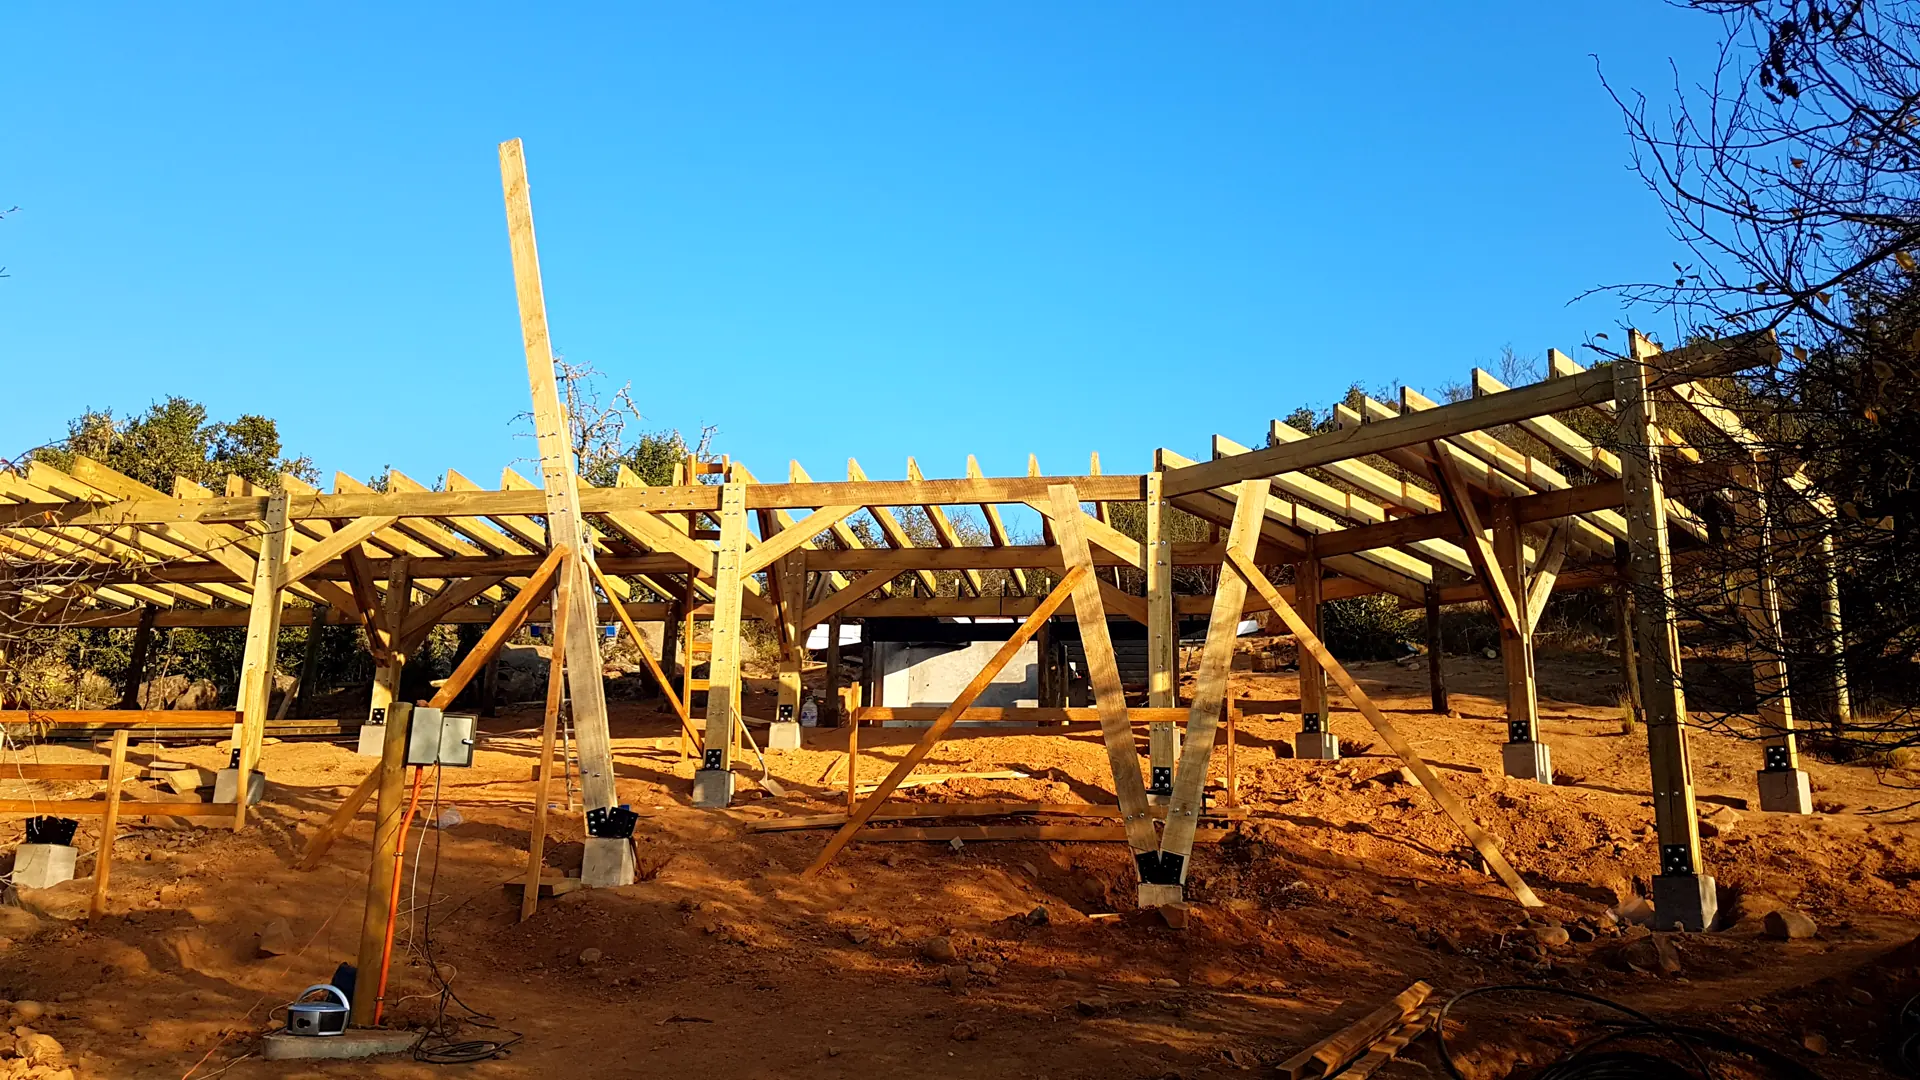
Crédito hipotecario para construir: cómo se financia una casa en sitio propio
Financiar una casa que ya existe es simple: el banco la tasa y te presta. Financiar una que todavía no existe funciona distinto, y el orden de los pasos decide si el proyecto avanza o se queda esperando.
La escena se repite. Alguien tiene un terreno, a veces heredado, a veces comprado hace años, y decide que llegó el momento de construir. Va al banco a preguntar por el crédito y sale con la sensación de que le hablaron en otro idioma: línea de construcción, crédito de enlace, estados de avance, tasación final.
No es un idioma raro. Es que financiar algo que todavía no está construido obliga al banco a hacer las cosas en un orden distinto, y ese orden tiene una lógica que conviene entender antes de sentarse a conversar con el ejecutivo.
¿Te gustaría llegar al banco sabiendo exactamente qué te van a pedir, en vez de enterarte ahí mismo?
Por qué el banco no puede prestarte de una sola vez
Cuando compras una casa hecha, el banco tiene algo concreto que tomar en garantía: la vivienda. La tasa, te presta contra ella y listo.
Cuando vas a construir, en ese terreno hay pasto. La garantía todavía no existe, y el banco no puede hipotecar una casa que está en un plano. Por eso el financiamiento se arma en dos tiempos.
Durante la obra el banco abre una línea de construcción y la gira por partes, a medida que la casa se va levantando de verdad. Cada giro es un crédito de enlace de corto plazo, y mientras dura la construcción tú solo pagas intereses sobre lo que efectivamente te han desembolsado, no sobre el total aprobado. Cuando la obra termina y la municipalidad emite la recepción definitiva, recién ahí se tasa la vivienda terminada y se cursa el crédito hipotecario final, que paga de una vez todos esos enlaces y se transforma en el dividendo mensual que conoces.
Tu casa necesita recepción definitiva para que el crédito hipotecario definitivo pueda cursarse. Sin ese certificado municipal la operación queda a medio camino: obra terminada, deuda de corto plazo vigente y sin poder convertirla. El trámite municipal no es un detalle del final, es una condición del financiamiento.
El recorrido completo, paso a paso
Este es el orden real de una construcción financiada. Los pasos marcados en dorado son los que corren por tu cuenta, antes de que el banco ponga un peso.
¿No crees que sería bueno saber en qué escalón estás parado, antes de pedir la primera cita en el banco?
Lo que el banco financia y lo que no
Acá está el punto que más descoloca a quien parte, y el que ordena todo el resto de la planificación. El crédito de construcción está pensado para pagar avance físico de obra. Lo que no se transforma en metros construidos, queda fuera.
| Lo que sí entra en el crédito | Lo que corre por tu cuenta |
|---|---|
| Costo directo de construcción | Honorarios profesionales (arquitectura, cálculo) |
| Gastos generales de la obra | Derechos municipales del permiso |
| Utilidad del constructor | Tasaciones y gastos operacionales del banco |
| IVA de la obra | Todo lo que no sea avance físico de la obra |
Traducido a la vida real: los planos, el permiso y los honorarios profesionales los pagas tú, de tu bolsillo, antes de que el banco desembolse el primer peso. Y son justamente el requisito de entrada, porque sin permiso de edificación aprobado el banco no evalúa nada.
Ahí está el orden que conviene ver completo desde el principio: el proyecto no es el paso que viene después del crédito. Es el que lo hace posible.
Cuánto financian y qué tasas hay hoy
Los bancos suelen financiar hasta cerca del 80% del costo de construcción, y el terreno normalmente cuenta como parte de tu aporte, lo que en muchos casos cubre buena parte del pie. El monto exacto depende de tu renta, tu historial y del valor tasado del terreno, así que la única cifra que sirve de verdad es la que te entregue tu banco por escrito.
En cuanto a las tasas, el mercado hipotecario chileno se movía a mediados de 2026 en torno a un promedio cercano al 4,8% anual, con un rango amplio que va aproximadamente desde 3,3% hasta 6% según el banco y el perfil del cliente. Son referencias de mercado, no una oferta: la tasa se cotiza caso a caso y conviene comparar en al menos tres bancos.
Sobre el plazo, los bancos ofrecen entre 10 y 30 años, y algunas instituciones estiran hasta 35. Pero el dato que conviene tener a la vista es otro: según el Banco Central, el plazo promedio real de los créditos hipotecarios en Chile llegaba a 24,4 años en el segundo trimestre de 2026. Hay un límite que sorprende a muchísima gente: la mayoría de los bancos exige que el crédito quede pagado antes de que cumplas 80 años, así que tu edad también define a cuántos años puedes optar.
Y hay una regla que decide si te aprueban o no: la Comisión para el Mercado Financiero recomienda que el dividendo no supere el 25% de tu ingreso total. Esa es la vara con la que el banco va a mirar tu solicitud.
Calculadora de crédito hipotecario
Acá puedes calcular cuánto te quedaría la cuota mensual según el monto que necesitas, el plazo y la tasa. El cálculo usa el sistema de cuota fija, el mismo que aplican los bancos chilenos, y además te avisa si esa cuota cabe dentro del 25% de tu renta que recomienda la CMF.
Cálculo referencial con el sistema de cuota fija (francés), que es el que usan los bancos. No incluye los seguros de desgravamen, incendio y sismo, ni los gastos operacionales, que se suman al dividendo real. Tampoco considera los intereses del período de construcción, cuando aún se paga solo sobre lo desembolsado. La cifra de tu banco será algo mayor.
El subsidio a la tasa de la Ley 21.748 y las garantías del FOGAES aparecen en toda la publicidad hipotecaria, y mucha gente asume que le aplican. No es así si vas a construir: ese beneficio está diseñado para la compra de viviendas nuevas en primera venta, no para construcción en sitio propio. Si tu plan es levantar tu casa en tu terreno, planifica el financiamiento sin contar con esa rebaja.
La vía del subsidio, si calificas
Existe un camino paralelo que sí contempla construir en terreno propio: el Subsidio para Sectores Medios, el DS1 del Minvu, que en su tramo de construcción permite levantar una vivienda en un sitio que ya es tuyo, tanto en zona urbana como rural.
Los requisitos generales del llamado 2026 daban una idea clara del perfil: ser mayor de 18 años, no ser propietario de otra vivienda, estar inscrito en el Registro Social de Hogares y tener una cuenta de ahorro para la vivienda con al menos 12 meses de antigüedad. Para el tramo 3 en modalidad construcción el ahorro mínimo exigido era de 50 UF, y el tope de valor de la vivienda llegaba a 2.200 UF.
Hay un requisito que conecta directo con lo anterior: los documentos que acreditan la propiedad del terreno y sus factibilidades de servicios tienen fecha de vigencia exigida. Otra vez, los papeles del terreno van antes que la plata.
¿Crees que sería bueno tener tu proyecto y tu presupuesto listos antes de que se abra el próximo llamado?
Los seguros que van a exigirte
No son opcionales y conviene tenerlos presupuestados desde el principio, porque se suman al costo mensual:
- Todo Riesgo Construcción, durante la obra. Cubre daños materiales y responsabilidad civil mientras se construye.
- Desgravamen, que cubre el saldo de la deuda en caso de fallecimiento del deudor.
- Incendio y sismo, una vez que la vivienda está terminada y hasta el final del crédito.
Cómo llegar preparado
Si juntamos todo lo anterior, la conversación con el banco se ordena sola cuando llegas con estas cuatro cosas:
- 1. El proyecto de arquitectura completo, con planos y especificaciones técnicas.
- 2. El presupuesto detallado por partidas, que es lo que el banco usa para definir los hitos de desembolso.
- 3. El permiso de edificación aprobado por la Dirección de Obras de tu comuna.
- 4. Los papeles del terreno en orden, dominio vigente y sin gravámenes que compliquen la garantía.
Quien llega con esto no está pidiendo un favor: está presentando un proyecto evaluable. Y el banco, que necesita entender qué va a financiar antes de comprometerse, responde distinto frente a una carpeta completa que frente a una idea.
Nota. Este artículo explica el mecanismo general del financiamiento de construcción en sitio propio en Chile. No es asesoría financiera y las condiciones, tasas, porcentajes de financiamiento y requisitos varían entre bancos y cambian en el tiempo. Los montos, topes y fechas de los programas del Minvu se actualizan en cada llamado. Cotiza siempre con tu banco y verifica los programas vigentes en minvu.gob.cl antes de tomar decisiones.
Agregar un comentario